判断 A · 叙事时点 ~70%
距离成为与 AI Coding 同级的主流 AI 投资叙事仍约 18–36 个月;最可能窗口在 2028–2029(若互动剧 / 个性化剧集跑通)。线性 AI 短剧 alone 更可能在 2027 仍是“降本工具叙事”,而非 Killer App 叙事。
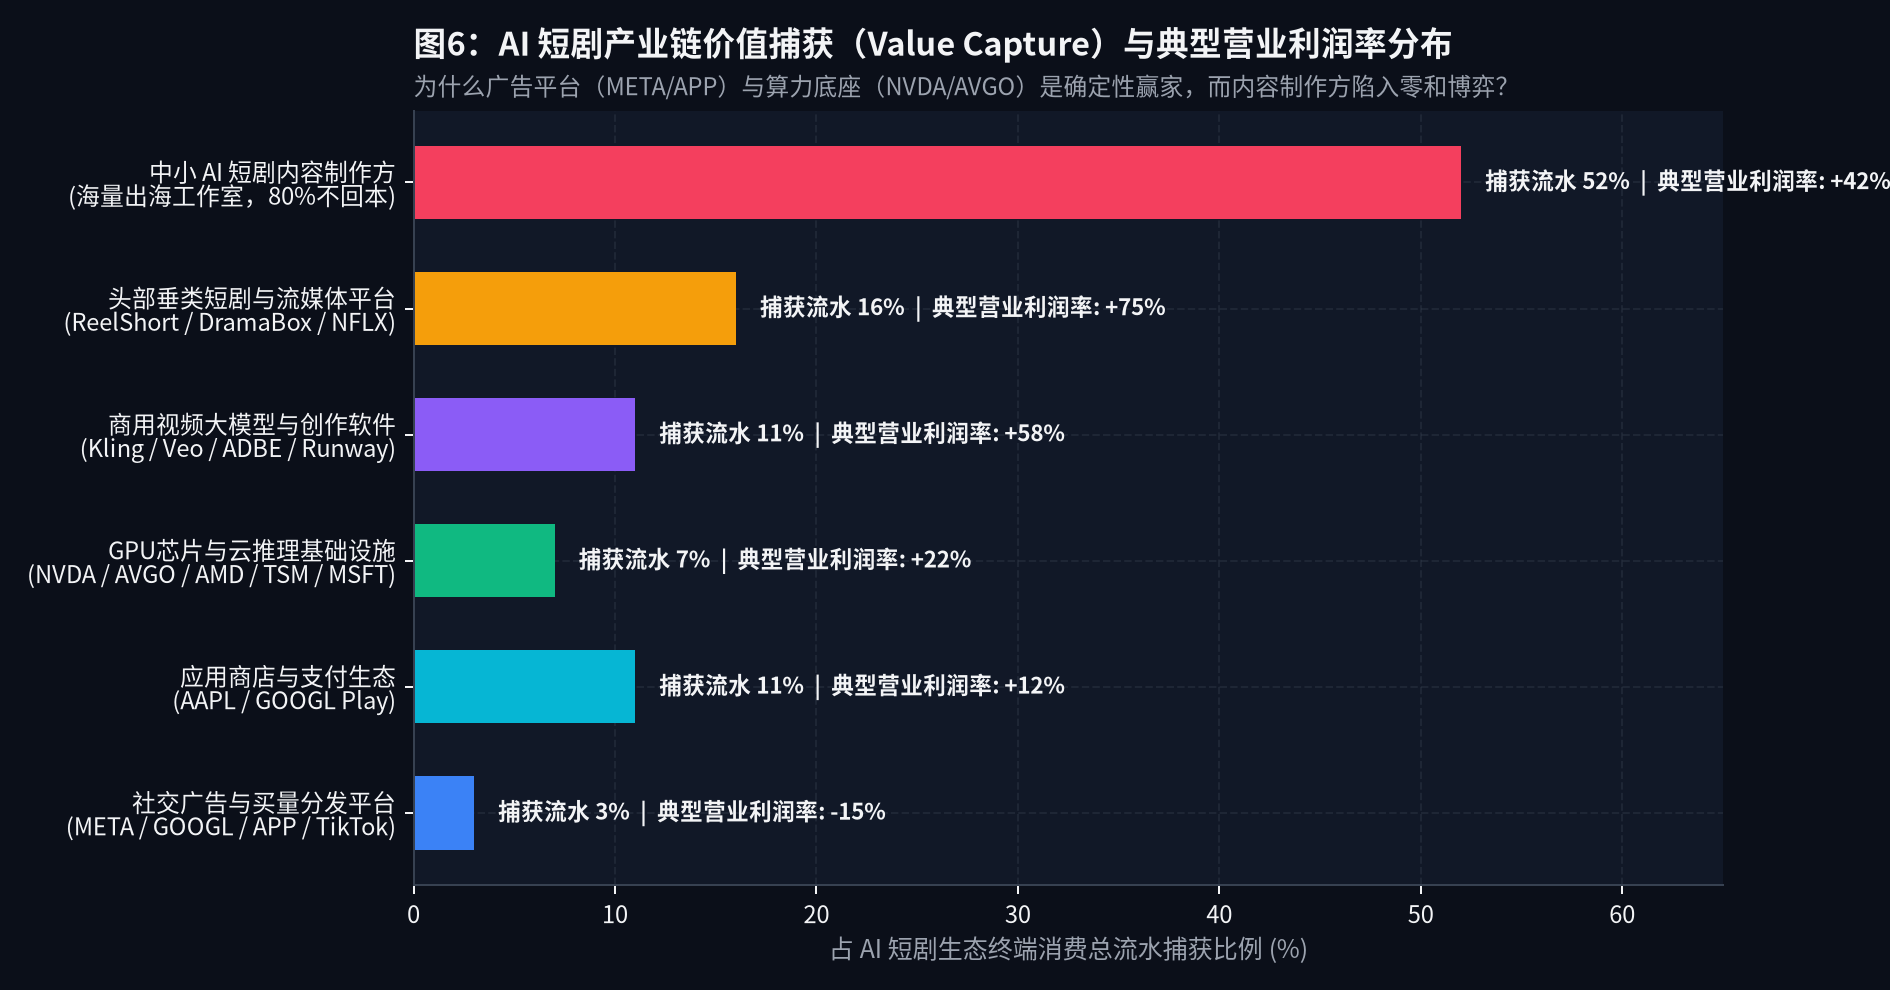
核心问题:线性 / 互动 AI 短剧是否具备与 AI Coding 同级的 Killer App 叙事势能?价值捕获落在内容方、买量平台还是算力层?基准日 2026-10-28。数字标签:官方披露 第三方估算 分析师预测 N/A
距离成为与 AI Coding 同级的主流 AI 投资叙事仍约 18–36 个月;最可能窗口在 2028–2029(若互动剧 / 个性化剧集跑通)。线性 AI 短剧 alone 更可能在 2027 仍是“降本工具叙事”,而非 Killer App 叙事。
1) 单位经济:买量 CAC 占全生命周期成本 70%–80%,制作降本无法转化为高净利率;
2) 留存与可预测收入:C 端娱乐内容驱动,D30 / 订阅质量远弱于 Coding 工作流;Sora 独立 App 关停是反面教材;
3) 估值可比与 ROI 可验证性:缺企业 ARR / 席位与 SaaS 倍数锚点,价值多被 META / GOOGL / Apple / Google Play 与算力层捕获。
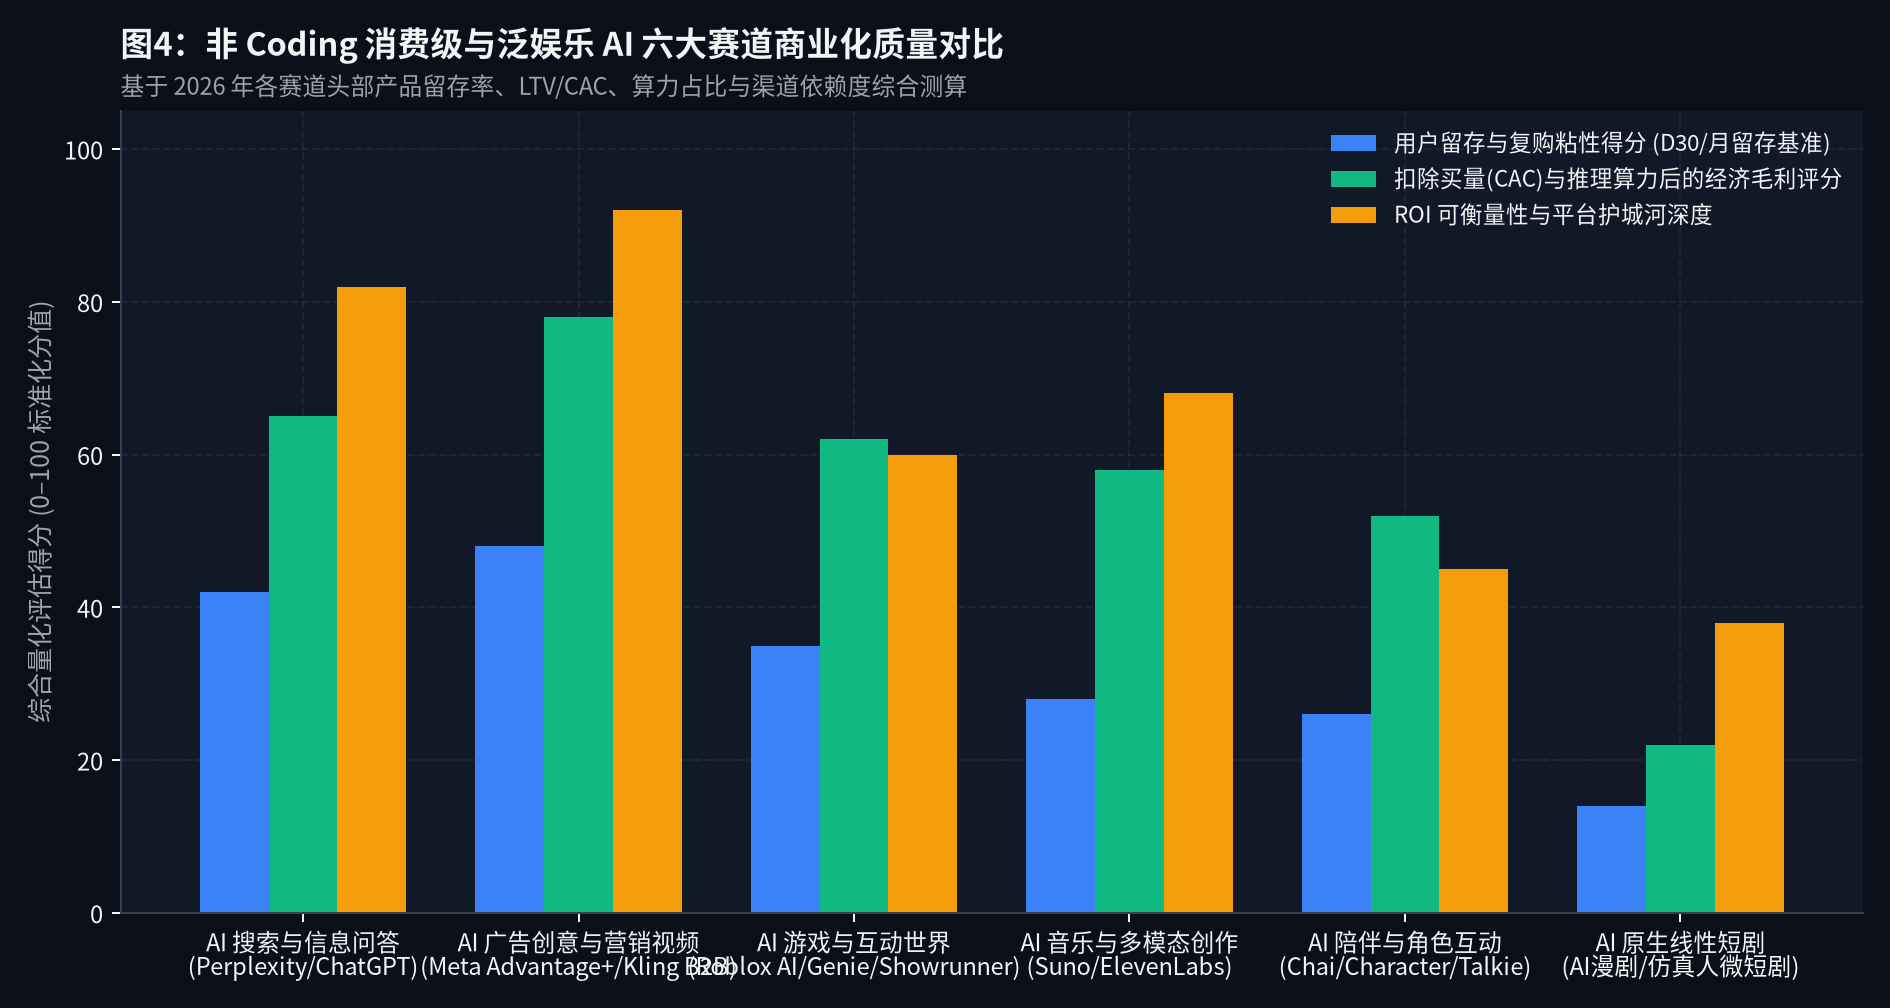
若只能选一个非 Coding 消费级赛道爆发,优先 AI 广告创意 / 营销视频(B2B)与 AI 搜索,其次 AI 音乐 / 语音(Suno / ElevenLabs);线性 AI 短剧弱于前两者;AI 陪伴高时长低变现;AI 游戏 / 互动世界是 2028+ 期权。
下表由交互引擎渲染 7 大类、18 个代表性产品样本。可按品类筛选、关键词搜索,并点击表头排序(默认按年化收入降序)。请注意:短剧平台多为 IAP 流水年化,与 SaaS ARR 不可直接倍数对标。
| 应用 / 品类 | 形态 | 年化收入 / ARR | 美区榜单 / 下载 | 增长 | 活跃与留存 | ARPPU | 收入-用户同步 & 来源 |
|---|
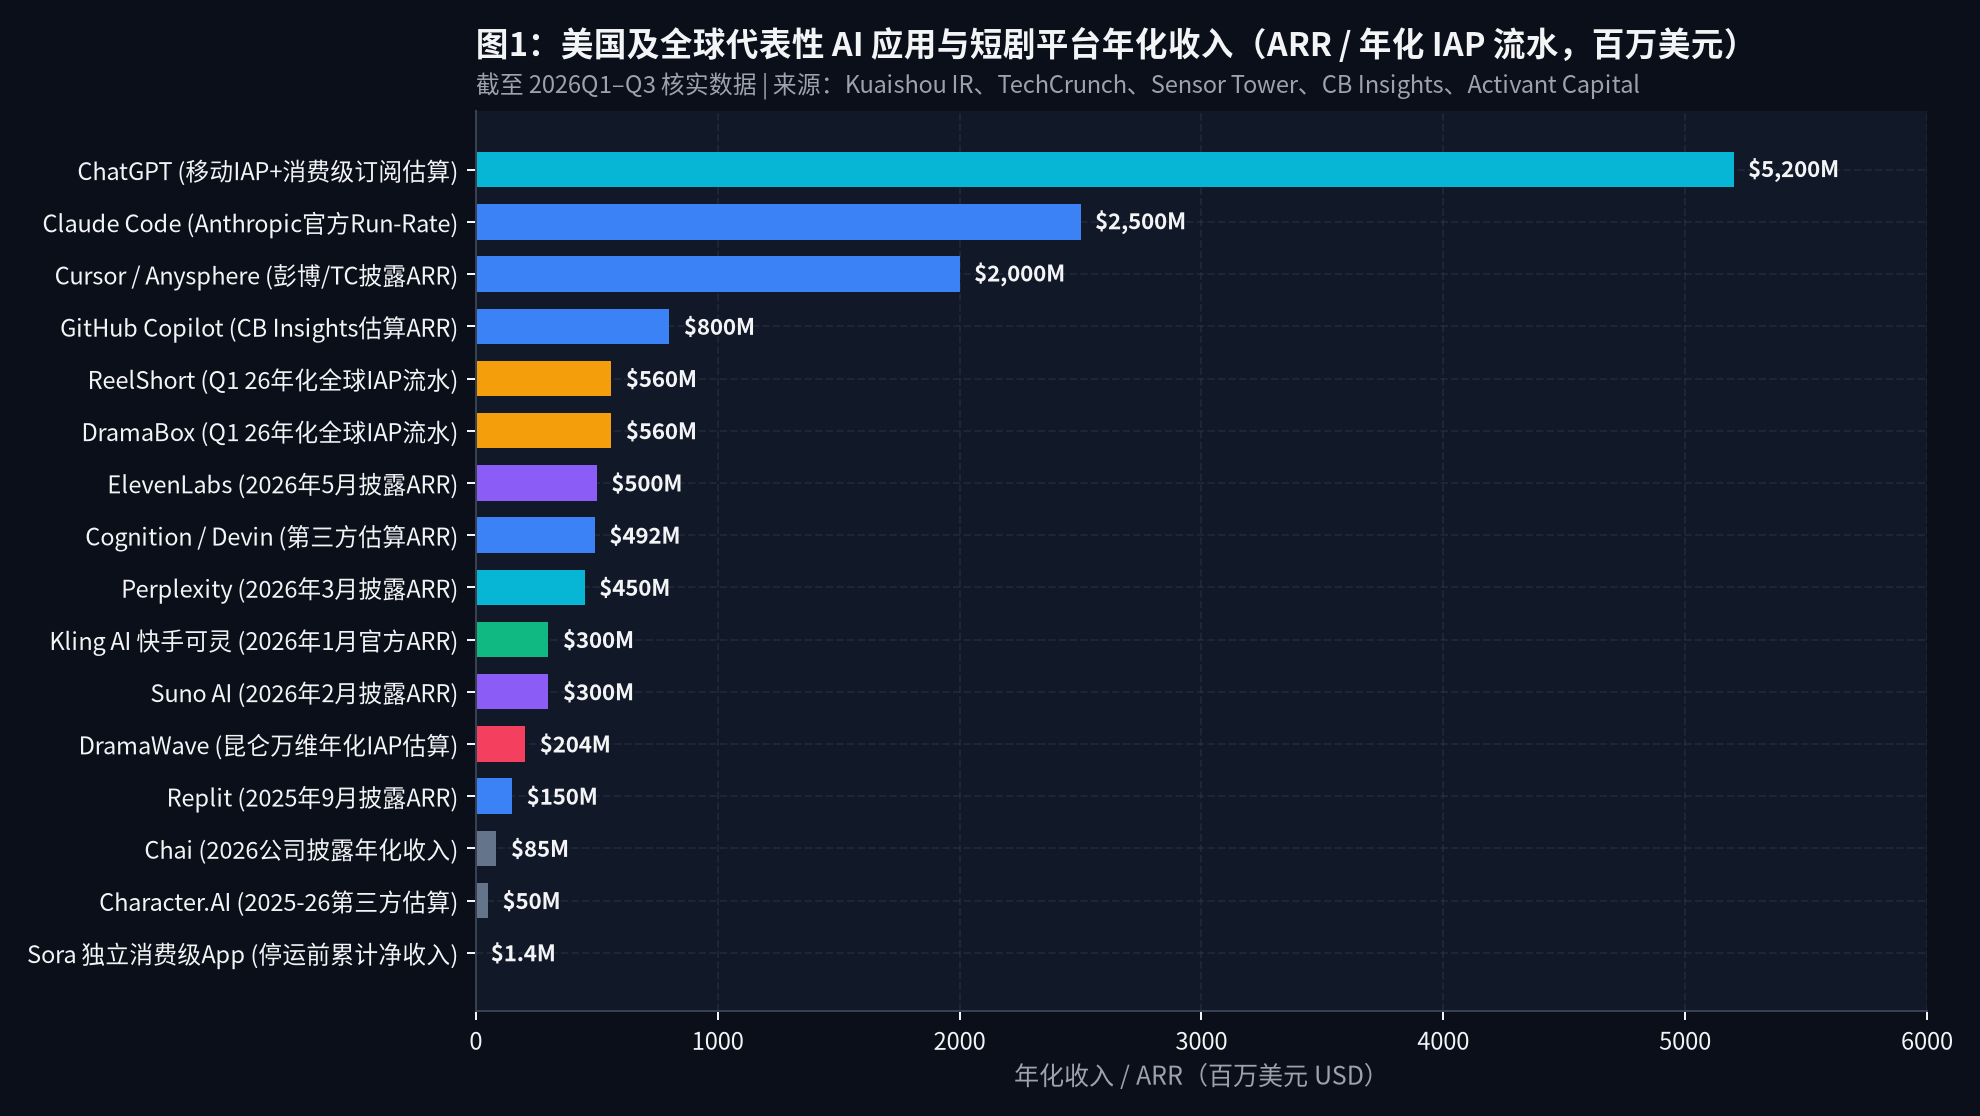
投资叙事能否升维,取决于是否具备可预测经常性收入、高留存工作流嵌入、企业销售锚点与可验证 ROI。下表对比两条路径的结构性差异。
| 维度 | AI Coding / 企业 Agent | 线性娱乐 / AI 短剧 |
|---|---|---|
| 付费动机 | 生产力 ROI、席位扩张、Token 消耗与代码交付绑定 | 情绪刺激、完播冲动、单集解锁 / 订阅尝鲜 |
| 留存质量 | 企业 NDR >130%,日活工作流;DAU/MAU 常 >50% | 内容驱动;译制剧 D7 偏低,依赖持续买量补漏斗 |
| 获客结构 | 产品驱动 + 企业销售;CAC 可被 LTV 摊薄 | Meta / TikTok / Google 买量主导,CAC 占成本 70%+ |
| 估值锚点 | SaaS ARR、席位、NDR、Rule of 40 | IAP 流水、ROAS、应用商店榜单;缺稳定倍数 |
| 算力与毛利 | Token 成本可控且可向企业转嫁 | 视频推理成本高;降本后利润多被买量与渠道吞噬 |
| 叙事成熟度 | 已进入主流机构持仓叙事 | 仍偏“中国出海内容 + AI 工具”主题,未升维 |
将“AI 短剧”拆成可投资的五档模式,避免把译制工具、投流素材与纯 AI 原生剧混为一谈。
ReelShort / DramaBox 路径。制作盘子大(约 $1,500k/部量级),留存最好,AI 主要用于译制、配音与投流素材,而非替换真人主演。
中国剧出海 + ElevenLabs 等配音。总盘子约 $450k/部;买量占比更高,同质化快,依赖持续素材迭代。
DramaWave 等:真人 + AI 漫剧 / 仿真人增量。年化可观,但需严格区分“AI 工具链赋能”与“纯 AI 画面赚钱”。
制作成本最低,但观感一致性、口型与叙事质量仍限制 ARPPU;易陷入低价内卷与买量地狱。
Showrunner(Amazon Alexa Fund)、Roblox / Unity 载体。商业化尚早,却是最可能把叙事从“降本工具”升维到“新型娱乐平台”的路径。
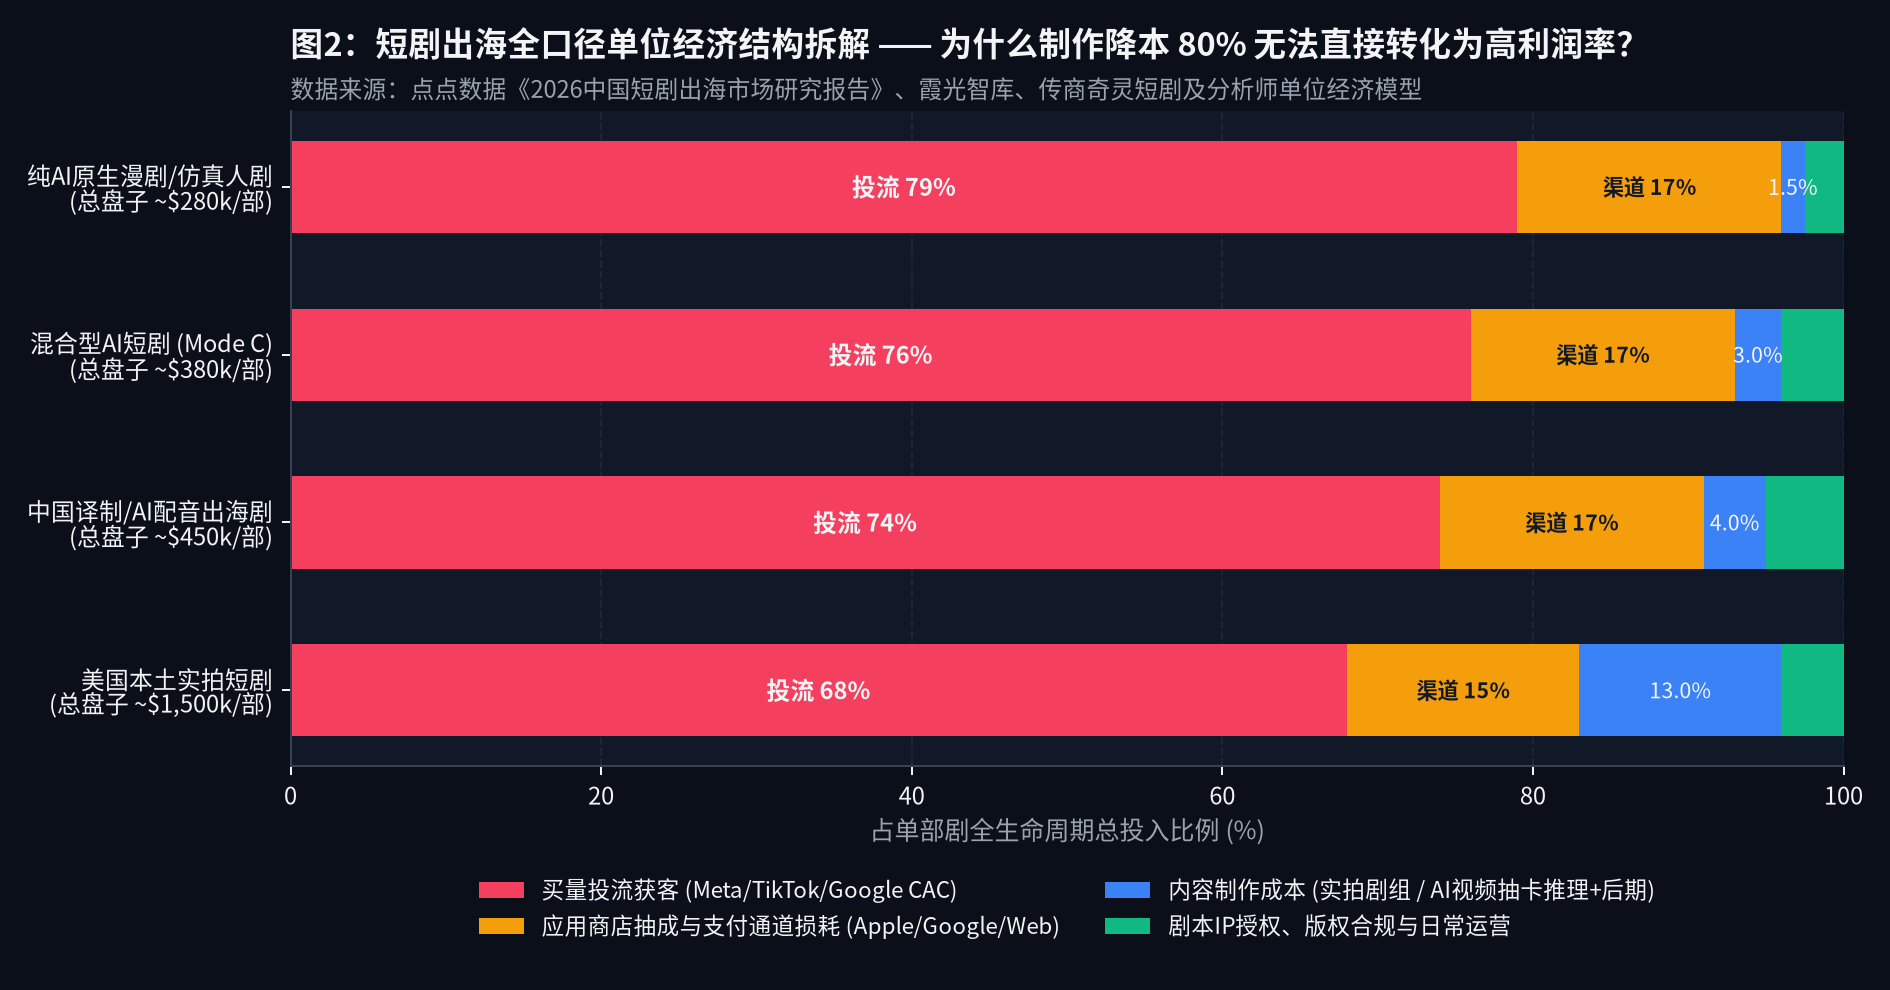
调节制作成本、买量预算、前端 ROAS 与商店抽成,观察净利与盈亏平衡 ROAS。默认接近出海工作室常见参数。
| 维度 | 中国路径 | 美国路径 |
|---|---|---|
| 内容供给 | 红果等免费 IAA + 海量工作室;AI 漫剧接受度较高 | 真人本土剧 ARPPU 更高;对粗糙 AI 脸部一致性更挑剔 |
| 分发 | 短视频超级 App 内分发、信息流推荐 | 独立 App + Meta / TikTok / Google 买量;YouTube Shorts 免费池 |
| 变现 | IAA 激励视频成熟,可覆盖下沉市场 | 北美偏 IAP / 订阅;新兴市场复制 IAA(FreeReels 等) |
| 监管与劳工 | 内容审核为主 | SAG-AFTRA、版权诉讼、未成年人合规抬高 Mode D/E 门槛 |
| 资本叙事 | “短剧出海 + AI 降本”主题交易活跃 | 机构更认 Coding / 搜索 / 广告 ROI;短剧尚未成为主板叙事 |
| 跃迁可能 | 继续放大 IAA 与工具链 | 更可能跳向 Mode E 互动 / 3D,而非纯 2D AI 漫剧复制 |
关键变量不是“能不能生成一段好看的 10 秒”,而是商业可用成片全口径成本(含抽卡废片、口型对齐、角色一致性精修)与 Take Ratio 能否跨过影视工业化替代线。
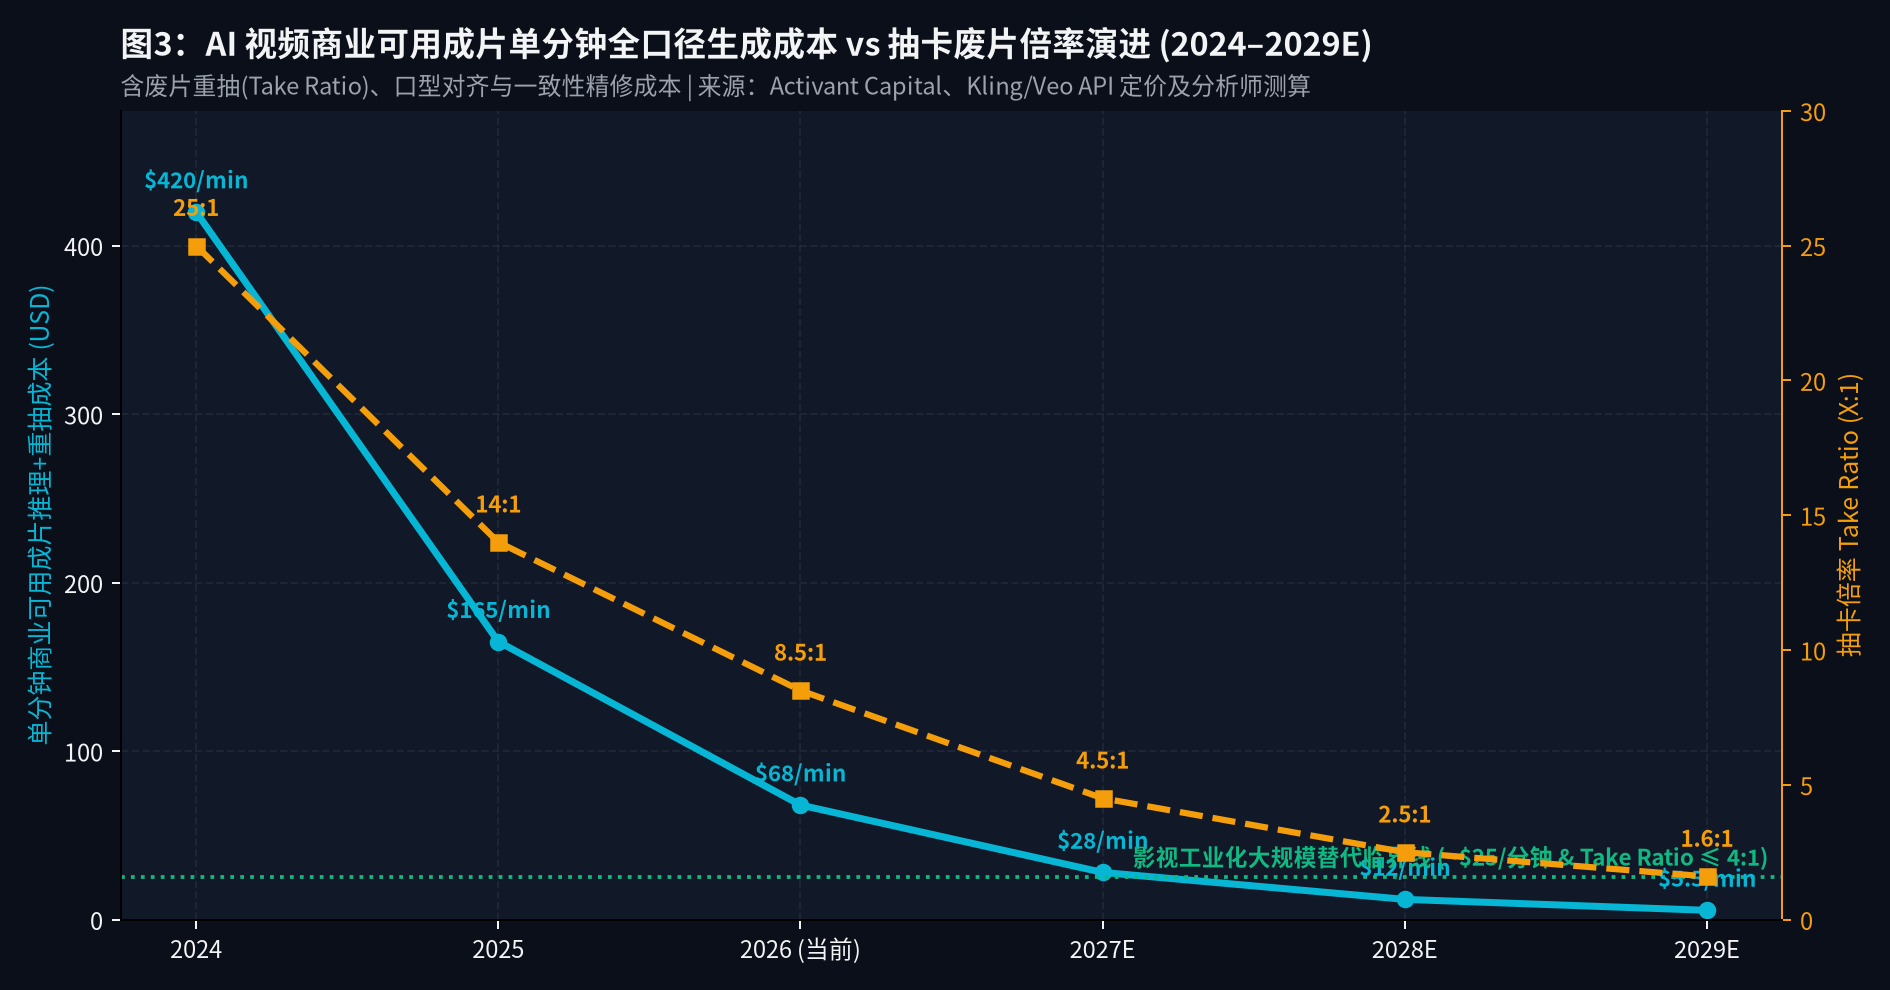
即便越过成本临界,判断 A 仍成立:成本达标只解决供给侧,不自动解决 CAC、留存与叙事估值锚点。B2B 广告创意因客户 ROI 可验证,会比 C 端线性短剧更早享受技术红利。
| 级别 | 定义 | 量化信号(示例) | AI 短剧当前位置 |
|---|---|---|---|
| L1 工具传闻 | 能演示、有传播,无规模收入 | Demo 播放量、融资标题 | Mode E 早期仍近 L1–L2 |
| L2 降本工具 | 嵌入制作管线,节省成本可测 | 单分钟成本、工作室渗透率 | 线性 AI 短剧主阵地 |
| L3 品类收入 | 出现 $100M+ 级品类流水,但仍内容周期波动 | 品类 IAP、ROAS 稳定性 | 真人短剧已到;纯 AI 原生未稳 |
| L4 可预测经常性 | 订阅 / 席位 / NDR 可建模 | NDR、D30、净利率、退订率 | 显著弱于 Coding / 搜索 |
| L5 主流投资叙事 | 进入大型基金核心持仓故事与卖方主报告 | 卖方覆盖、ETF 主题权重、盈余电话会高频提及 | 预计 2028–2029 才可能(需 Mode E) |
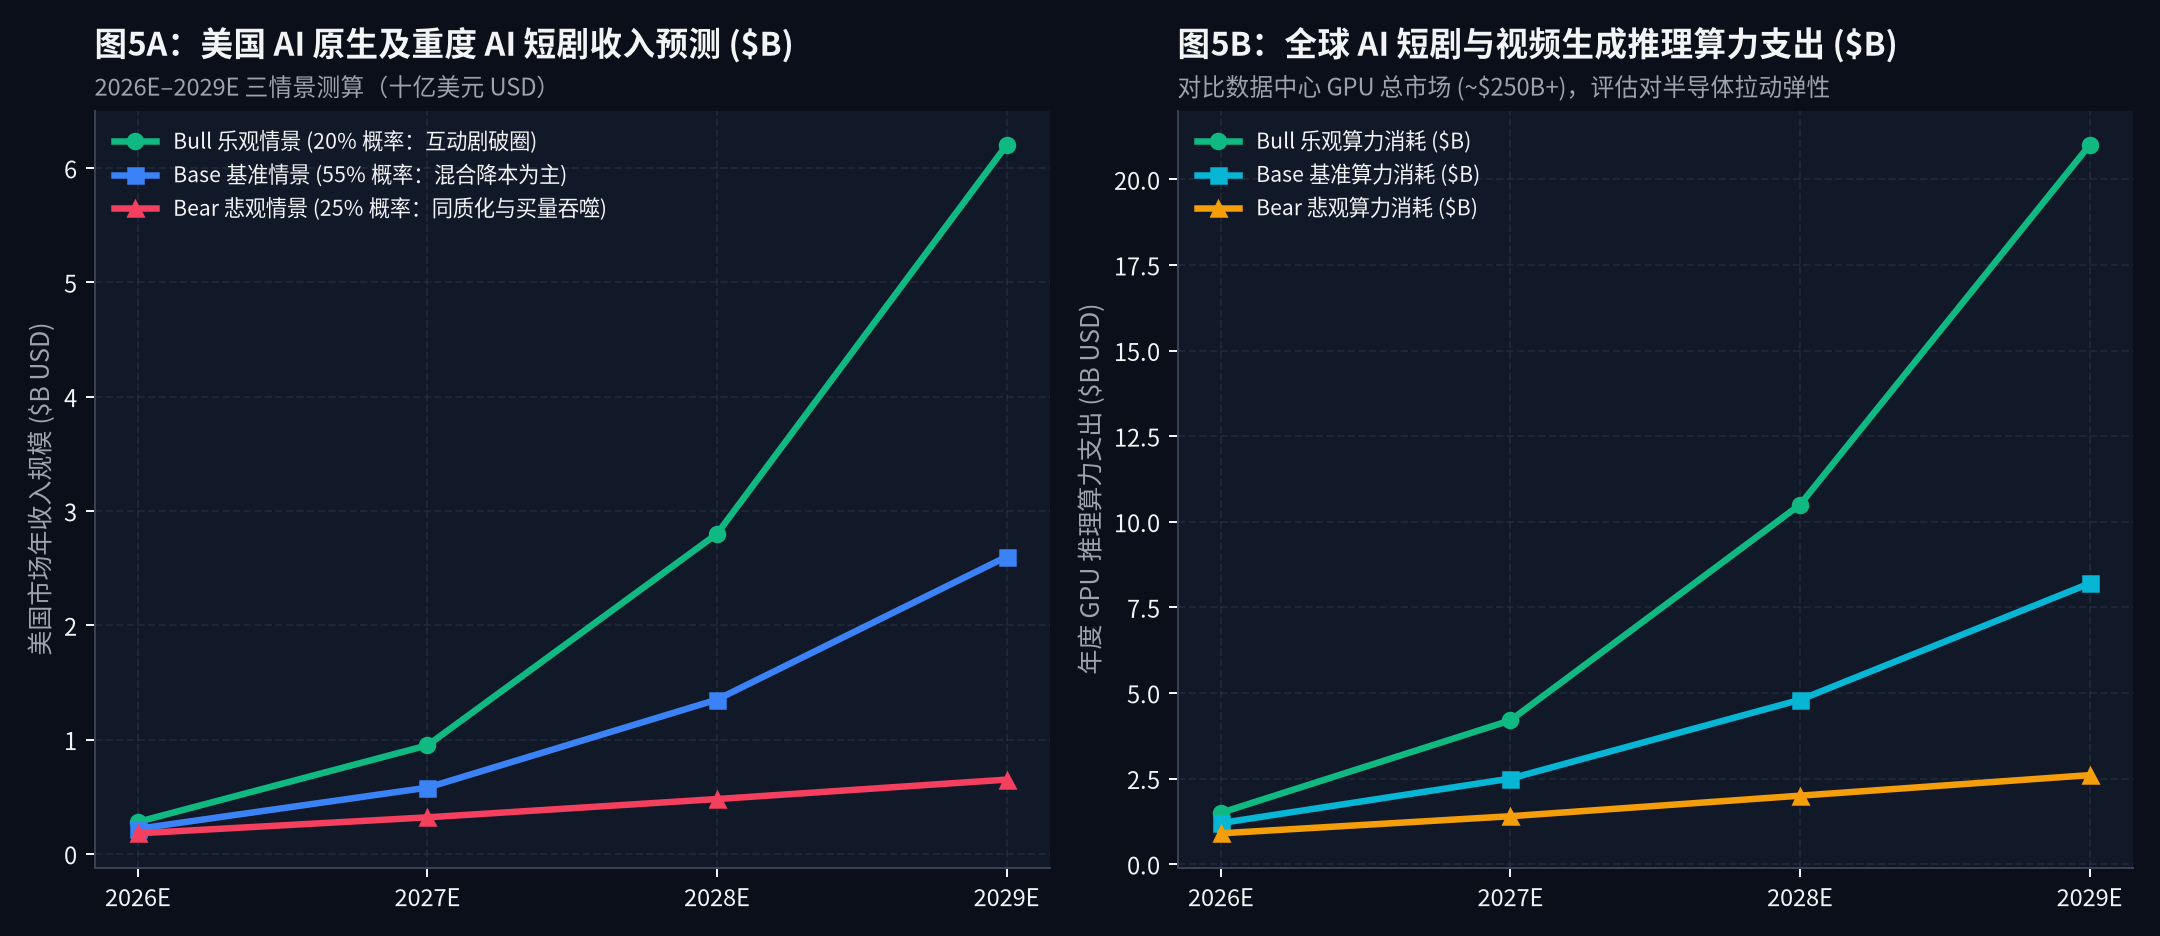
同质化 + 买量 eng_echo。美国 AI 原生 / 重度 AI 短剧收入 2029E ~$0.65B;全球相关算力支出 ~$2.6B。叙事停留在 L2。
混合降本为主,互动未全面破圈。2028E 收入 ~$1.35B,2029E ~$2.6B;算力 2028E ~$4.8B(对 NVDA DC <2%)。
互动剧 / 个性化剧集破圈。2029E 收入 ~$6.2B;算力支出可至 ~$21B。叙事有机会冲 L4–L5,但仍非半导体主引擎。
股票筛选按受益等级:直接受益(买量 / 渠道 / 创作软件)、间接受益(算力底座)、潜在受损(传统素材库等)。市值与 PE 口径截至约 2026-10-27/28 市场数据。
| Ticker | 板块 / 评级 | 市值 / PE | 传导机制 | 直接暴露 | 敏感性 | 定价与催化 / 风险 |
|---|
默认:全球约 8 万部/年、每部 100 分钟、Take 8.5、每分钟视频约 180 GPU 分钟,并计入投流切片倍数。结果用于检验对 NVDA 数据中心收入的占比是否仍处边际水平。
若 AI 素材使短剧工作室稳定实现全周期 ROAS >2.5 且净利率持续 >20%,则“制作降本无意义”需修正——但赢家仍可能是 META Advantage+ 而非内容方。
若某 AI 剧平台 D30 >40% 且订阅 NDR 可披露转正,判断 A 的 2028–2029 窗口可能前移至 2027。
Showrunner / Roblox 可玩剧若在 2027 披露数亿美元级经常性收入,Bull 概率应上修;半导体弹性仍取决于生成分钟数而非叙事热度。
可能低估 YouTube 原生微短剧分账或 Google Veo 对渠道内闭环的改造。若 GOOGL 将 Shorts + Veo 做成低 CAC 分发,内容方单位经济可能改善——这仍利好 GOOGL 自身。
| 赛道 | 代表 | 商业化质量 | 相对 Coding | 观察指标 |
|---|---|---|---|---|
| AI 广告创意 / 营销视频 | Meta Advantage+、Kling B2B | 高 | 最接近可验证 ROI | 广告主 ROAS、API 收入 |
| AI 搜索 | Perplexity、ChatGPT 搜索 | 高 | 高频刚需 | ARR、DAU/MAU、广告 ARR |
| AI 音乐 / 语音 | Suno、ElevenLabs | 中高 | 低推理成本 + 订阅 | 付费用户、B2B API |
| 线性 AI 短剧 | AI 漫剧 / 仿真人 | 中低 | 弱于前三者 | 净利率、CAC 占比、Take Ratio |
| AI 陪伴 | Chai、Character.AI、Talkie | 高时长低变现 | 弱 | ARPU、合规成本、广告依赖 |
| AI 游戏 / 互动世界 | Roblox AI、Showrunner、Genie | 2028+ 期权 | 长周期看涨 | 可玩时长、UGC GMV、经常性收入 |